Actualidad

El último día de septiembre concentra varios movimientos que explican hacia dónde está avanzando el…
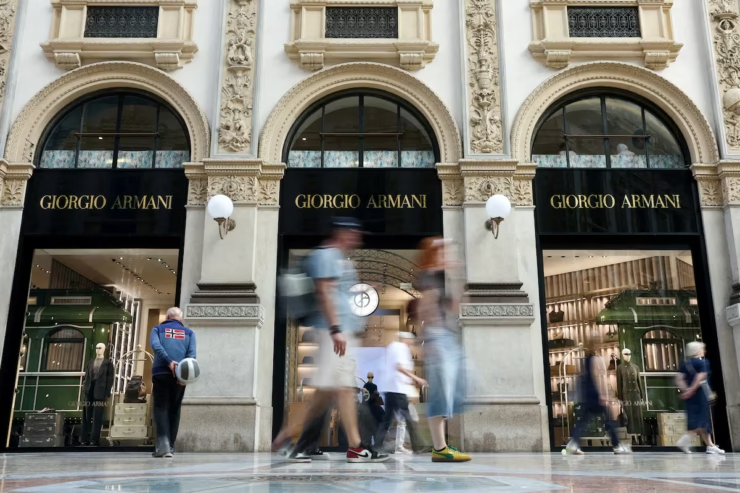
El lujo comienza la semana con tres movimientos especialmente relevantes: Armani confirma que la venta…

El lujo llega a esta jornada con una contradicción muy reveladora: el mercado general continúa…
El radar de hoy muestra un sector que ya no espera una recuperación rápida. Milan…

Volkswagen ha rebajado su previsión de margen operativo para 2026 a un máximo del 1% y ha reconocido una depreciación de aproximadamente €6.000 millones ligada a Porsche. La reacción bursátil del 21 de septiembre confirma que el mercado ya no trata a la marca alemana como una excepción intocable dentro del lujo automotriz.

La actualidad del sector lujo y premium se concentra en la hospitalidad y los viajes de alto nivel. Londres acoge el World’s Best Summit, Dubái consolida su liderazgo hotelero y Cancún recibe su primer Grand Hyatt. Estas noticias reflejan cómo el lujo turístico evoluciona hacia experiencias más sofisticadas, rankings aspiracionales y la premiumización del formato todo incluido, con marcas y destinos compitiendo por captar al viajero de alto gasto.

El radar de hoy muestra dos velocidades muy distintas dentro del sector. Por una parte,…

El radar de hoy muestra un mercado del lujo que está dejando atrás la expansión…
El radar de hoy deja una fotografía especialmente potente: el lujo está entrando en una…

El radar de hoy muestra un patrón cada vez más definido: los grandes grupos están…

El radar de hoy dibuja un lujo cada vez más global y menos dependiente de…

El radar de hoy deja una señal especialmente interesante: China ya no quiere ser únicamente…
La jornada arranca con una fotografía muy clara del mercado: el cliente de renta alta…

El día arranca con un patrón muy claro: el lujo está premiando concentración, iconos reconocibles,…
El radar de hoy deja una conclusión bastante nítida: el lujo está entrando en una…
Este miércoles deja un radar especialmente potente: Richemont acelera su sucesión familiar; McLaren responde a…

En 2027, LUXONOMY™ Group celebrará su 30º aniversario con uno de los proyectos más ambiciosos…

Mientras la industria del lujo centra buena parte de su atención en la inteligencia artificial,…

LUXONOMY™ University y OTB Group han firmado un acuerdo estratégico internacional para impulsar la formación…

Durante más de una década, la industria del lujo vivió una expansión prácticamente sin precedentes.…

La reorganización del sector del lujo ya no consiste solo en comprar marcas visibles. Ahora…

La industria global del lujo está entrando en una nueva fase estructural donde el crecimiento…

Lo que hasta hace apenas unas semanas parecía una recuperación frágil del negocio mundial del…

El primer trimestre de 2026 ha marcado un punto de inflexión para Hermès. La maison…

Dolce & Gabbana ha abierto una nueva etapa en su estructura directiva con el nombramiento…

El nombramiento, confirmado en abril de 2026, sitúa al cantautor —cuyo nombre real es Álvaro Lafuente— como uno de los rostros clave en la redefinición del “nuevo hombre Dior”, en plena etapa creativa liderada por el diseñador Jonathan Anderson.

La reventa certificada se está consolidando como uno de los movimientos más estratégicos dentro de la industria del lujo. Lo que durante décadas fue considerado un mercado paralelo —poco controlado y, en muchos casos, incómodo para las marcas— ha evolucionado hacia un canal oficial que redefine la relación entre producto, cliente y ciclo de vida.
Hoy, grandes casas como LVMH, Kering o Richemont están integrando de forma directa o indirecta plataformas de reventa certificada, conscientes de que este mercado ya no es una amenaza, sino una extensión natural de su modelo de negocio.

El sector global del lujo está atravesando en este momento una transformación estructural que va mucho más allá de una simple desaceleración cíclica. Las noticias acumuladas en las últimas 48 horas confirman que el lujo está entrando en una nueva fase caracterizada por mayor control, redefinición del producto, presión sobre los modelos tradicionales y una creciente hibridación con tecnología, bienestar y experiencia.

Con esta incorporación, el LUXONOMY Atlas of Excellence continúa ampliando su misión original: crear, año tras año, una biblioteca internacional de la excelencia. Una obra que no solo documenta empresas, sino que preserva la memoria de quienes, desde distintos sectores y geografías, contribuyen a construir el futuro.

El sábado 28 de febrero de 2026, los ataques de Israel y EE. UU. sobre Irán abrieron una fase de confrontación directa que, en cuestión de horas, se trasladó del plano militar al económico: volatilidad en energía, disrupciones en transporte aéreo y marítimo, y tensión en los principales hubs del Golfo. En paralelo, el cierre y la congestión operativa del Estrecho de Ormuz —arteria de suministro global— pasó de ser un “riesgo teórico” a un factor de mercado inmediato.
Para el sector del lujo, este tipo de crisis no se mide solo en ventas de una semana. Se mide en cuatro palancas que, cuando se activan a la vez, cambian decisiones de compra, rutas logísticas, calendarios de viajes y hasta la manera en que una marca protege su reputación: precio de la energía, seguridad del transporte, percepción de estabilidad y disponibilidad de destinos. El resultado es un escenario más complejo para 2026: no necesariamente recesivo para el lujo global, pero sí más friccionado, más caro de operar y con mayor desigualdad entre mercados y segmentos.

LUXONOMY™ anuncia el lanzamiento oficial de la Spain Edition del LUXONOMY – Atlas of Excellence, la obra institucional que desde 1997 documenta, analiza y proyecta a las empresas más exclusivas del ecosistema del lujo internacional. Conocido globalmente como LUXONOMY BLACK BOOK, el Atlas ha estado presente durante casi tres décadas en los enclaves más selectos del planeta —Dubái, Estados Unidos, Suiza, Italia, Francia, Japón, Mónaco, Singapur, Hong Kong y Qatar— consolidándose como una referencia estratégica para líderes empresariales, grandes patrimonios y círculos institucionales de alto nivel.

La firma deportiva china Anta ha inaugurado su primer establecimiento insignia directamente operado en Estados Unidos, ubicado en el corazón de Beverly Hills, uno de los enclaves comerciales más exclusivos del mundo. Con esta apertura, la compañía acelera su transición desde un modelo centrado en distribución mayorista hacia una estrategia de marca global basada en control directo, experiencia y posicionamiento premium.
Desde una perspectiva de futuro, la cuestión no es si veremos más marcas chinas abrir en enclaves estratégicos de Estados Unidos y Europa, sino qué velocidad alcanzará esta expansión y cómo transformará el mapa del lujo deportivo en la próxima década.

El lujo internacional está atravesando una transformación estructural que va mucho más allá del producto. En 2026, las grandes casas han consolidado una estrategia clara: extender su universo hacia el territorio inmobiliario y convertir el retail físico en una experiencia cultural total. Las Brand Residences y los flagships inmersivos no son una tendencia pasajera, sino una reconfiguración profunda del modelo de negocio.
El lujo ya no es solo objeto. Es territorio, comunidad y permanencia. Y en esa redefinición se está jugando el liderazgo de la próxima década.

El lujo global entra en una fase donde pertenecer importa más que poseer y donde el poder se desplaza hacia quienes construyen comunidad, cultura y narrativa.
El mapa ya no se dibuja únicamente desde París o Milán. También se traza desde Riad y Mumbai. Y lo hace con visión de largo plazo.
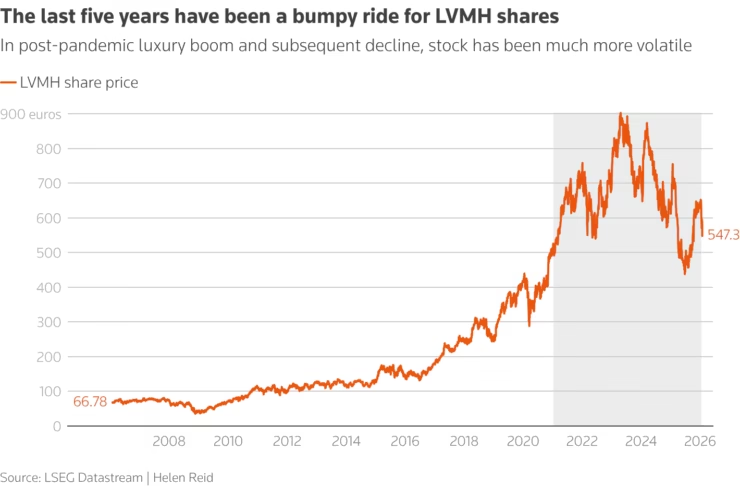
Lo que estamos presenciando no es una desaceleración coyuntural, sino el inicio de un nuevo ciclo. El lujo del futuro inmediato será más analítico, más tecnológico y más consciente del contexto geopolítico y social. La expansión indiscriminada deja paso a una lógica de precisión: menos aperturas, mejor ubicadas; menos ruido, más coherencia; menos dependencia de un solo mercado.

Tras dos años marcados por la desaceleración, el mercado mundial del lujo empieza a mostrar señales claras de recuperación. Las previsiones más recientes apuntan a que 2026 marcará el inicio de una nueva fase de crecimiento, impulsada por la solidez del consumidor de alto poder adquisitivo, un reajuste estratégico de las grandes casas y el buen comportamiento de categorías clave como la joyería.
Según los últimos análisis de Bain & Company, el mercado de bienes personales de lujo —que engloba moda, marroquinería, relojería y joyería— podría crecer entre un 3 % y un 5 % en 2026, poniendo fin al ciclo de estancamiento vivido en 2024 y 2025. Esta previsión coincide con otros informes del sector que sitúan el crecimiento potencial incluso por encima del 6 %, siempre que se mantenga la estabilidad macroeconómica global.